Achat immobilier en crypto : étapes, frais et précautions
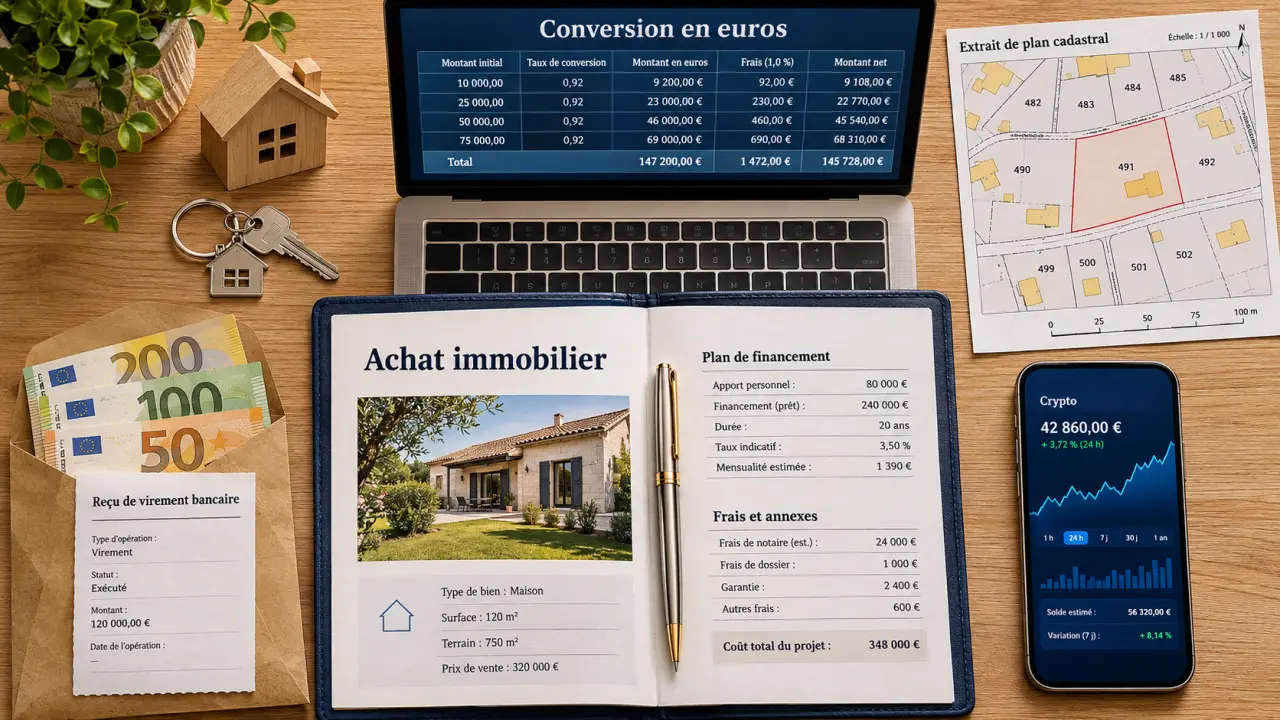
Oui, un achat immobilier avec des cryptoactifs est envisageable, mais la voie la plus simple consiste généralement à vendre ses cryptos contre des euros, puis à utiliser ces euros pour payer le bien. La transaction immobilière suit alors son circuit habituel, avec le notaire. Un paiement directement en crypto suppose que toutes les personnes impliquées acceptent cette organisation et que les aspects juridiques, fiscaux et techniques soient réglés avant la signature.
Le point décisif n’est donc pas seulement la valeur de votre portefeuille. Vous devez aussi pouvoir convertir les sommes nécessaires, expliquer leur origine et disposer des fonds à temps.
Ce guide prend pour cadre un achat immobilier en France. Le traitement fiscal dépend aussi de votre résidence fiscale et de votre situation. Pour un bien situé dans un autre pays, les modalités de paiement et les formalités peuvent être différentes.
Deux façons d’utiliser ses cryptos pour acheter un bien
Vous pouvez transformer vos cryptoactifs en euros avant l’achat ou envisager un transfert direct au vendeur.
| Critère | Conversion en euros | Transfert direct en crypto |
|---|---|---|
| Paiement du bien | En euros, après vente des cryptoactifs | En cryptoactifs, si le montage est accepté |
| Prix à préparer | Montant net obtenu après conversion et frais | Quantité de crypto et moment de valorisation à définir |
| Principale difficulté | Justifier l’origine des fonds et organiser leur transfert | Coordonner prix, transfert, preuves et acte de vente |
| Profil adapté | Acheteur qui cherche un circuit de paiement courant | Parties prêtes à traiter une opération plus complexe |
Convertir ses cryptos en euros
Vous vendez tout ou partie de vos cryptoactifs sur une plateforme permettant leur conversion, puis vous transférez les euros obtenus vers votre compte bancaire. Ces fonds peuvent ensuite servir à financer le prix et les frais de l’acquisition.
Cette méthode rend le budget plus lisible une fois la vente des cryptos effectuée. Elle ne supprime pas pour autant les questions fiscales ni les contrôles sur l’origine des fonds. Elle implique aussi des frais et un risque de variation du cours tant que la conversion n’est pas réalisée.
Payer directement le vendeur en crypto
Un paiement direct suppose notamment l’accord du vendeur et un montage compatible avec la rédaction de l’acte et les exigences des intervenants. Il faut définir la crypto utilisée, la quantité transférée, le moment où sa valeur est retenue et la preuve que le paiement a bien été reçu.
En France, les cryptoactifs ne sont pas des euros. Leur remise en contrepartie d’un bien ne suit donc pas nécessairement le même cadre qu’un paiement classique du prix. L’accord du vendeur ne suffit pas à organiser l’opération : sa qualification et ses conséquences doivent être établies avant l’engagement. Les frais et les sommes à verser aux autres intervenants peuvent aussi nécessiter des euros.
La difficulté augmente si le cours varie entre l’accord sur le prix et le transfert. Une somme exprimée en euros peut correspondre à des quantités de crypto différentes d’un jour à l’autre. Une erreur d’adresse ou de réseau peut également rendre les fonds difficiles, voire impossibles, à récupérer.
Quel budget immobilier prévoir après la conversion ?
Ne partez pas de la seule valeur affichée dans votre portefeuille. Votre budget disponible correspond au produit de la vente des cryptos, diminué des frais de conversion et de transfert, puis des sommes à réserver pour la fiscalité éventuelle. Il doit couvrir le prix du logement, les frais d’acquisition et, si nécessaire, les travaux ou le déménagement.
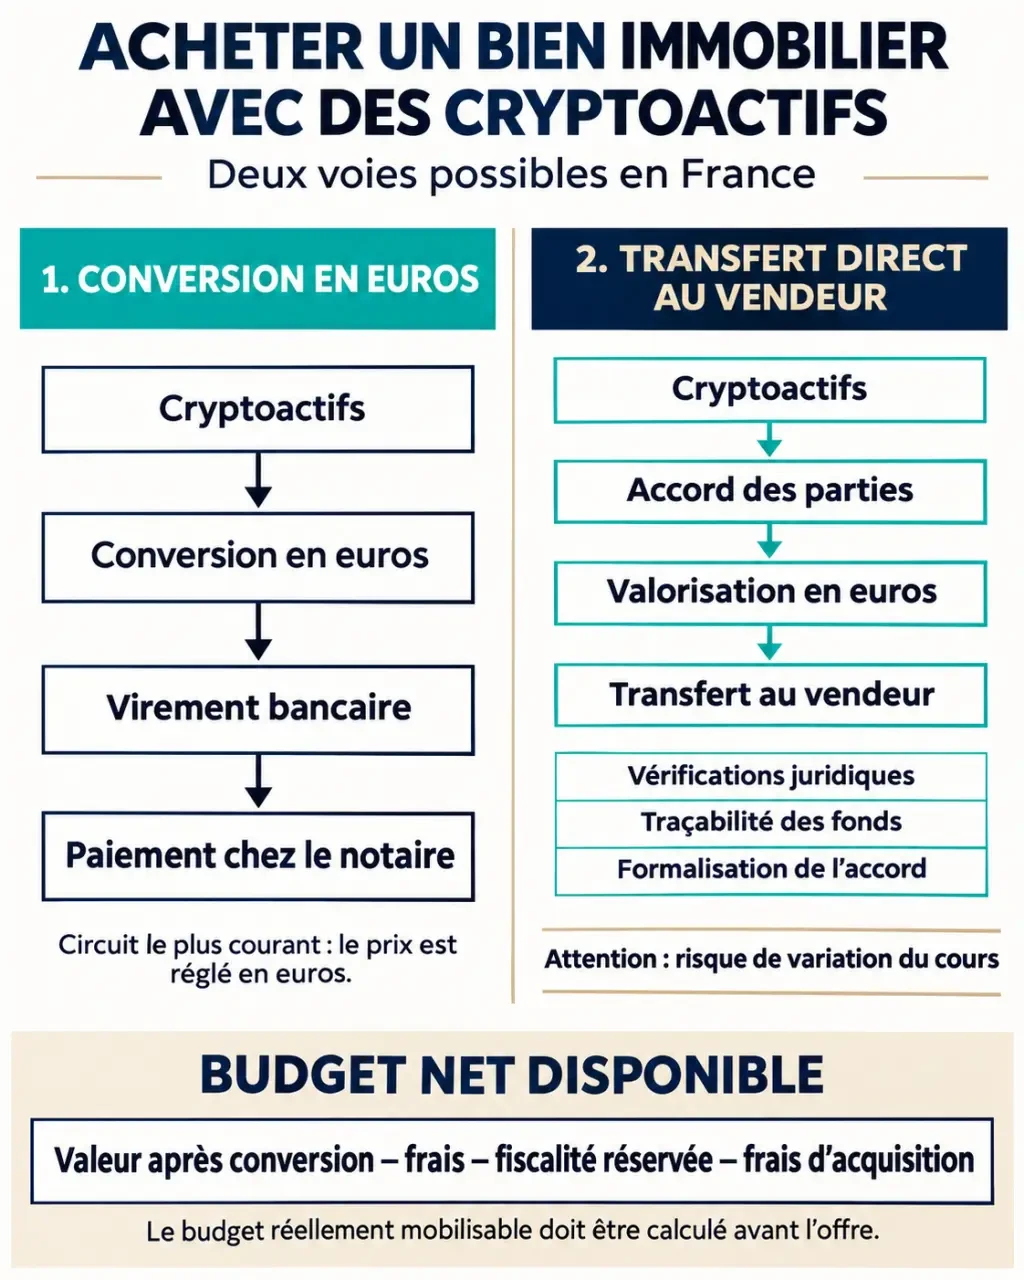
Prenons un exemple de calcul, sans supposer de taux de frais ou d’impôt. Vous disposez de l’équivalent de 250 000 euros en crypto. Après conversion, vous obtenez 246 000 euros sur votre compte. Si vous réservez 16 000 euros pour les frais liés à l’achat et 20 000 euros pour une fiscalité estimée avec votre conseil, il vous reste 210 000 euros pour le prix du bien. Ces montants illustrent la méthode : ils ne constituent pas un barème.
Prévoyez aussi une marge pour les dépenses qui apparaissent avant ou juste après la vente. Si votre budget dépend d’une conversion future, une baisse du cours peut réduire votre apport. À l’inverse, convertir très tôt fige le montant en euros, mais vous prive d’une éventuelle hausse ultérieure sur la part vendue.
Les étapes d’un achat immobilier financé par des cryptos
- Chiffrez le projet complet. Additionnez le prix recherché, les frais d’acquisition et les dépenses prévues après l’achat. Séparez cette enveloppe de votre réserve de sécurité.
- Identifiez les cryptoactifs à vendre. Déterminez la part nécessaire et tenez compte des frais, des limites de transaction et des délais de retrait de la plateforme utilisée.
- Reconstituez l’historique des fonds. Rassemblez les preuves d’achat des cryptos, les mouvements entre portefeuilles et les relevés de conversion. Conservez également les relevés montrant l’arrivée des euros sur votre compte.
- Présentez le circuit des fonds en amont. Informez le notaire et la banque que l’apport provient de cryptoactifs. Un historique clair facilite la compréhension du parcours de l’argent avant l’échéance de paiement.
- Organisez la conversion et le transfert. Prévoyez une marge entre la vente des cryptos et la date à laquelle les euros doivent être disponibles. Un ordre de vente, un retrait et un virement ne sont pas nécessairement instantanés.
- Conservez les pièces après la vente. Les relevés de transactions et justificatifs de prix restent utiles pour expliquer le financement et préparer vos démarches fiscales.
Si vous financez aussi le bien avec un crédit, présentez clairement la part issue des cryptos et la part empruntée. L’argent attendu après une vente future de crypto n’offre pas la même certitude qu’une somme déjà présente en euros sur votre compte.
Quels justificatifs pour l’origine des fonds ?
Le notaire et les établissements qui interviennent dans le circuit du paiement peuvent avoir besoin de comprendre d’où vient votre apport. Le simple affichage du solde de votre portefeuille ne raconte pas à lui seul son histoire.
Préparez un dossier qui relie autant que possible chaque étape :
- les relevés bancaires montrant les sommes initialement investies ;
- les confirmations d’achat et de vente émises par les plateformes ;
- les historiques de transferts entre plateformes et portefeuilles ;
- les éléments expliquant les autres sources éventuelles de cryptoactifs ;
- la preuve de conversion en euros et le relevé du compte ayant reçu les fonds.
Classez les documents par date et indiquez à quoi correspond chaque mouvement important. Si vous avez utilisé plusieurs plateformes ou portefeuilles, un tableau récapitulatif peut relier les sorties aux entrées. L’objectif est de rendre le parcours compréhensible, pas seulement de fournir une longue liste de transactions.
Une opération ancienne, un portefeuille dont vous n’avez plus l’historique ou des mouvements nombreux peuvent compliquer cette reconstitution. Commencez donc avant de vous engager sur un calendrier serré.
Quelle fiscalité anticiper avant d’acheter ?
Vendre des cryptoactifs contre des euros peut avoir des conséquences fiscales. L’achat immobilier et la conversion sont deux opérations à distinguer : le fait d’utiliser ensuite les euros pour acheter un logement ne permet pas de déduire, à lui seul, le traitement fiscal de la vente des cryptos.
Le calcul dépend notamment de votre situation et de l’historique des opérations. Gardez les dates, les montants d’acquisition et de cession, ainsi que les frais documentés. Une hausse apparente entre le premier achat et la vente ne suffit pas toujours à déterminer la somme imposable sans examiner l’ensemble des éléments utiles.
En France, une cession contre des euros peut faire apparaître une plus-value imposable. Le résultat ne correspond pas nécessairement à la différence entre le prix de vente et le prix d’achat d’un seul actif. La nature de votre activité et les caractéristiques des opérations comptent aussi. Un transfert direct de crypto contre un bien peut également avoir des conséquences fiscales : l’absence de conversion préalable en euros ne suffit pas à les écarter.
Faites établir votre estimation fiscale avant de consacrer tous les euros obtenus au logement. Vous éviterez ainsi de calculer votre apport avec une somme dont une partie devra peut-être rester disponible pour l’impôt.
Comment limiter les risques jusqu’à la signature ?
Fixer un montant en euros réellement disponible
Pour comparer les biens et formuler une offre, appuyez-vous sur une enveloppe prudente. Une conversion déjà réalisée donne un montant connu, hors dépenses restant à payer. Si vous conservez des cryptos jusqu’à une date proche de la signature, gardez une marge face aux variations de cours.
Anticiper les délais et les frais
La plateforme peut appliquer des frais de vente, un écart entre les cours d’achat et de vente ou des frais de retrait. Un transfert peut aussi prendre plus de temps que prévu si des contrôles ou des limites s’appliquent.
Pour comparer les coûts, partez du montant net qui arrivera sur votre compte plutôt que du seul cours affiché. Ajoutez les éventuels frais de réseau aux frais de plateforme. Côté immobilier, les frais d’acquisition comprennent notamment des taxes, des débours et la rémunération du notaire ; ils s’ajoutent au prix du bien.
Sécuriser les transferts
Utilisez uniquement les coordonnées obtenues par un canal fiable. Pour un transfert de crypto, l’adresse et le réseau doivent correspondre à ceux attendus par le destinataire. Pour un virement, une modification inhabituelle des coordonnées de paiement mérite une confirmation par un autre moyen. Gardez une trace de chaque opération.
Faut-il vendre toutes ses cryptos pour acheter ?
Pas nécessairement. Vous pouvez n’en vendre qu’une partie, utiliser d’autres économies ou compléter votre apport par un prêt si votre financement le permet. Le choix dépend surtout du montant à payer en euros, de votre réserve disponible et du risque de variation que vous acceptez de conserver.
Une approche consiste à distinguer trois poches : l’argent destiné au prix et aux frais, la somme mise de côté pour la fiscalité éventuelle, puis l’épargne que vous souhaitez conserver. La première doit être disponible à l’échéance convenue ; la deuxième ne doit pas être absorbée par le prix du bien.
- Achat immobilier en crypto : étapes, frais et précautions - 10 novembre 2026
- Travaux d’isolation à Reims : prix, techniques et choix d’entreprise - 9 novembre 2026
- Sommier coffre : dimensions, rangement et critères pour bien choisir - 8 novembre 2026
Articles qui pourraient vous intéresser :
 Les quartiers de caen : où vivre, investir et se promener
 Avenue du bois : comprendre les enjeux immobiliers et urbains
 Formation marchand de biens : 4 critères pour sécuriser vos opérations et réussir votre reconversion
 Achat maison à Lorient : prix au m², quartiers à comparer et vérifications avant de signer