Investissement locatif à Nancy : quartiers, budget et rendement
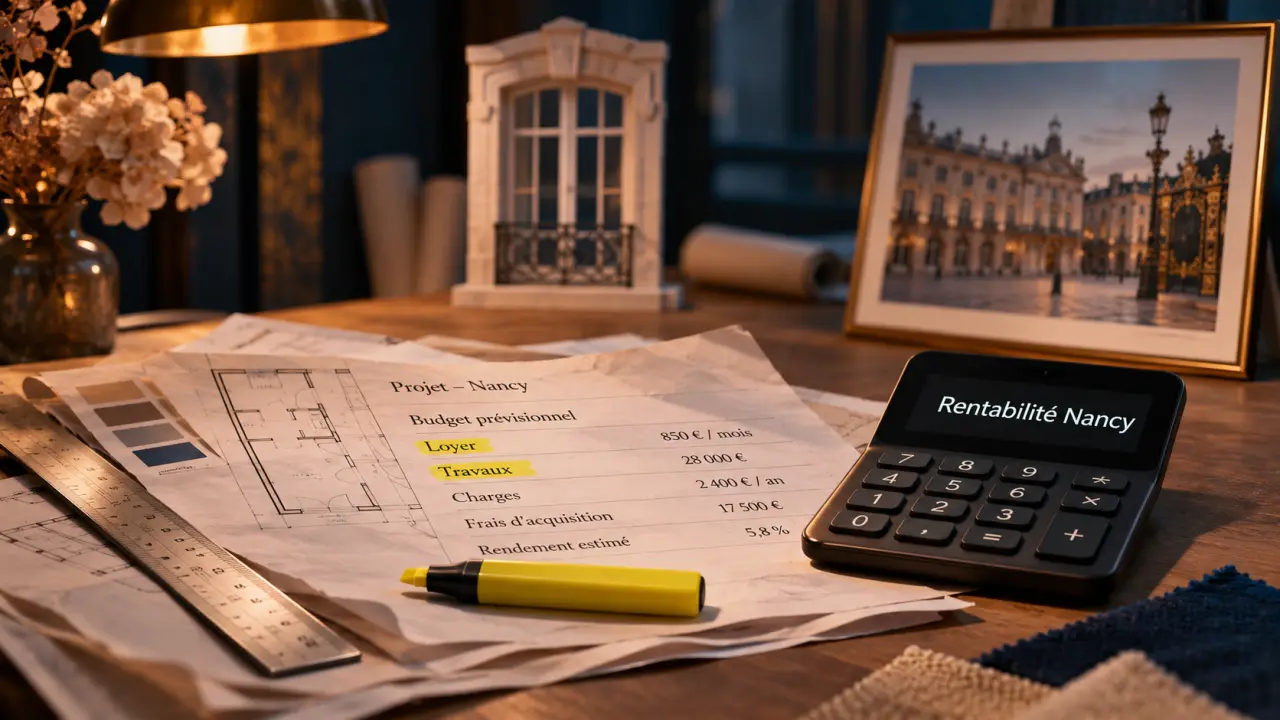
Un investissement locatif à Nancy peut être pertinent pour qui cherche un marché étudiant et des prix d’achat encore accessibles. Les rendements bruts annoncés se situent souvent entre 4 % et 7 %, mais ils ne tiennent pas compte de toutes les dépenses. Le bon achat dépend surtout du loyer réellement atteignable, des travaux et du quartier choisi.
Pour démarrer, comptez autour de 75 000 € pour un studio rénové, hors frais d’acquisition et de financement. Avec un budget plus large, un T2 bien placé peut offrir un compromis intéressant entre demande, rotation des locataires et revente.
Pourquoi investir à Nancy et quelle demande locative attendre ?
Nancy compte environ 105 000 habitants, dans une agglomération d’environ 286 000 habitants. Ses établissements d’enseignement supérieur alimentent une demande de studios, de meublés et de colocations. Les emplois et les services attirent aussi des actifs, des couples et des familles : un propriétaire n’est donc pas obligé de viser uniquement les étudiants.
Calculer la rentabilité de votre investissement locatif
Renseignez votre projet pour estimer ses principaux indicateurs de rentabilité et son flux de trésorerie.
La gare constitue un autre atout pour les déplacements, avec un trajet vers Paris en TGV annoncé autour de 1 h 30. Le centre ancien et son patrimoine peuvent soutenir l’attrait résidentiel, sans garantir à eux seuls une hausse du prix de revente.
Demande ne veut pas dire location automatique. Un logement sombre, mal isolé ou éloigné des trajets quotidiens peut rester vacant même dans une ville universitaire. Comparez toujours le bien aux logements concurrents du même secteur et de la même surface.
Quel quartier choisir selon votre locataire ?
Les prix ci-dessous sont des ordres de grandeur indicatifs, pas des estimations pour chaque immeuble. L’état, l’étage, les charges et la rue peuvent modifier sensiblement le prix.
| Secteur | Profil et stratégie | Repère de prix | Point de vigilance |
|---|---|---|---|
| Centre-ville et vieille ville | Actifs ou étudiants recherchant commerces et vie urbaine ; logique patrimoniale | Autour de 2 700 €/m² et davantage dans les secteurs recherchés | Prix d’entrée et travaux possibles dans l’ancien |
| Proximité de la gare | Actifs mobiles et locataires sans voiture | Variable selon la rue et l’immeuble | Bruit et qualité de l’environnement immédiat |
| ARTEM | Étudiants et jeunes actifs ; studios, T2 ou colocation à étudier | Variable selon l’immeuble et l’étage | Concurrence entre petites surfaces et temps de trajet réel |
| Faubourg des Trois-Maisons | T2 ou T3 pour locataires recherchant un quartier résidentiel | Environ 2 100 €/m² | État de la copropriété et distance aux services |
| Boudonville | Recherche d’un prix d’entrée plus contenu ; petites et moyennes surfaces | Environ 1 700 à 1 800 €/m² | Accessibilité et demande à l’échelle de la rue |
| Parc Sainte-Marie et Oudinot | Couples ou ménages recherchant un cadre résidentiel | Environ 2 400 à 2 700 €/m² dans certains secteurs | Prix d’achat à rapprocher du loyer réalisable |
| Haut du Lièvre | Stratégie privilégiant un prix d’achat plus bas | Certains quartiers populaires autour de 1 400 €/m² | État de l’immeuble, charges et facilité de revente |
Pour départager deux biens, mesurez le trajet jusqu’au lieu d’études ou d’emploi visé, puis comparez le loyer avec des annonces similaires. Un appartement moins cher mais éloigné des services n’est pas nécessairement plus rentable s’il se loue moins vite ou exige davantage de travaux.
Budget, loyer et rendement : faites le calcul complet
Les secteurs intermédiaires se situent autour de 1 800 à 2 500 €/m², contre 2 700 €/m² ou plus dans des emplacements recherchés. Ces écarts rendent une moyenne de ville peu utile pour chiffrer un achat précis.
Au prix affiché, ajoutez les frais d’acquisition, les éventuels honoraires, les travaux, le mobilier et les frais de financement. Conservez aussi une réserve pour les réparations. Un studio rénové affiché à 75 000 € ne représente donc pas un projet total à 75 000 €.
Exemple : du rendement brut au revenu disponible
Prenons une simulation illustrative, et non un loyer garanti à Nancy : un appartement coûte 95 000 € tout compris, frais et travaux inclus. Il est loué 500 € par mois hors charges. Le rendement brut sur coût total atteint 6 000 € ÷ 95 000 €, soit environ 6,3 %.
Supposons ensuite 500 € de taxe foncière restant à la charge du bailleur, 600 € de charges de copropriété non récupérables, 150 € d’assurance, 450 € de gestion et 300 € d’entretien annuel. Ces montants sont des hypothèses. Les dépenses atteignent 2 000 € par an. Avec un demi-mois de vacance provisionné, soit 250 €, le revenu annuel tombe à 3 750 €, ou 3,9 % du coût total, avant impôt et crédit.
La mensualité du prêt ne change pas ce rendement, mais elle change votre trésorerie. Avec une échéance hypothétique de 400 € par mois, soit 4 800 € par an, le solde devient négatif de 1 050 € par an avant impôt. Un rendement brut attrayant peut donc nécessiter un effort d’épargne.
Comment estimer le loyer sans le surestimer ?
- Retenez plusieurs annonces comparables dans le même secteur : surface, état, étage, équipement et performance énergétique.
- Distinguez le loyer hors charges des provisions demandées au locataire. Utilisez le premier pour calculer le rendement.
- Écartez les logements nettement mieux rénovés ou dotés d’un parking si le vôtre ne propose pas ces avantages.
- Testez un scénario avec un loyer plus bas et une période de vacance. Si le financement devient trop fragile, revoyez votre prix d’achat ou votre apport.
Studio, T2, T3 : quel bien répond à votre objectif ?
- Studio ou T1 : ticket d’entrée plus accessible et clientèle étudiante identifiable. En contrepartie, les départs peuvent être fréquents et chaque changement crée des frais et un risque de vacance.
- T2 : il convient à une personne seule comme à un couple. C’est un choix équilibré si vous souhaitez élargir le public sans acheter une grande surface.
- T3 : adapté à un couple, une petite famille ou, si l’agencement le permet, à une colocation. Le budget d’achat et les dépenses d’entretien sont généralement plus élevés.
- Maison : elle peut viser une occupation plus longue, mais concentre sur le propriétaire l’entretien de la toiture, de la façade et des équipements extérieurs.
Pour une colocation, privilégiez de vraies chambres indépendantes, des rangements et une pièce de vie suffisante. Additionner des loyers par chambre ne suffit pas : prévoyez le mobilier, l’usure des espaces communs et le temps consacré aux entrées et sorties.
Neuf ou ancien : deux façons de construire la rentabilité
L’ancien avec travaux
L’ancien permet de chercher un emplacement central et d’acheter un logement à rénover. La création d’une cuisine fonctionnelle, l’amélioration du chauffage ou l’isolation peuvent rendre le bien plus attractif. Le gain à la revente reste toutefois incertain : il dépendra du prix payé et du marché au moment de vendre.
Faites chiffrer les travaux avant de fixer votre offre. Intégrez aussi le délai sans loyer pendant le chantier et une marge pour les imprévus. En location nue, certaines dépenses peuvent entrer dans le calcul d’un déficit foncier ; toutes les factures ne donnent pas automatiquement le même avantage fiscal.
Le neuf
Le neuf offre un logement récent, généralement moins exposé aux travaux immédiats, ainsi que des garanties de construction, dont les garanties biennale et décennale pour les éléments concernés. Son prix d’achat peut toutefois réduire le rendement initial.
Pour comparer deux programmes, ne retenez pas seulement le prix et le loyer annoncés. Examinez le plan, les charges prévues, les prestations, la date de livraison et la concurrence locative autour du bâtiment. En résidence services étudiante, lisez aussi le bail commercial : la durée, les obligations de travaux et les conditions de paiement du loyer dépendent du contrat et de la solidité de l’exploitant.
Louer nu, meublé ou en courte durée ?
La location nue convient à une stratégie résidentielle classique, notamment pour un T2 ou un T3. Elle évite l’achat et le renouvellement du mobilier. Les loyers relèvent des revenus fonciers.
La location meublée peut répondre aux besoins d’étudiants et de jeunes actifs qui souhaitent s’installer rapidement. Elle impose un équipement suffisant et un budget de remplacement. Ses recettes relèvent des bénéfices industriels et commerciaux : le choix entre régime forfaitaire et régime réel change le calcul fiscal. Le régime réel permet notamment de prendre en compte des charges et, sous conditions, des amortissements.
La courte durée demande davantage de gestion : réservations, ménage, remise des clés et renouvellement du linge. Son chiffre d’affaires potentiel ne doit pas être comparé à un loyer annuel sans déduire ces coûts ni les périodes sans réservation. Le règlement de copropriété et la réglementation communale peuvent par ailleurs encadrer cette activité, voire l’interdire.
Les vérifications qui protègent votre achat
- Étudiez la copropriété. Lisez les comptes, les derniers procès-verbaux d’assemblée et le carnet d’entretien. Repérez les impayés, les travaux votés et les interventions à venir sur la toiture, la façade ou le chauffage.
- Examinez le diagnostic énergétique. Un mauvais classement peut rendre nécessaires des travaux avant la location ou compromettre la pérennité du projet. Chiffrez les améliorations possibles et leur compatibilité avec les parties communes.
- Contrôlez les charges. Distinguez ce qui peut être récupéré auprès du locataire de ce qui reste à votre charge. Une copropriété équipée de nombreux services peut réduire fortement le revenu net.
- Préparez la mise en location. Anticipez diagnostics, assurance, bail, état des lieux et budget d’entretien. Un logement propre et fonctionnel se compare plus facilement aux offres concurrentes.
- Testez la revente. Demandez-vous si le bien peut intéresser un occupant comme un autre investisseur. Un plan atypique ou des charges élevées peuvent restreindre le nombre d’acheteurs.
Si vous habitez loin de Nancy, une agence peut prendre en charge les visites, les dossiers, les loyers et le suivi courant. Intégrez ses honoraires dans le calcul dès le départ. La gestion directe économise ces frais, mais suppose d’être disponible lorsqu’un locataire part ou qu’une réparation devient urgente.
- Investissement locatif à Nancy : quartiers, budget et rendement - 17 novembre 2026
- Émission rénovation maison sur TF1 : Total rénovation, Incroyable Rénovation, Tous ensemble, les programmes distingués - 16 novembre 2026
- Meuble de rangement plastique : comment choisir le bon modèle ? - 15 novembre 2026
Articles qui pourraient vous intéresser :
 Acheter pour louer : le guide complet pour réussir votre investissement locatif
 Déclaration de patrimoine pour les aides au logement caf : le guide clair pour éviter les erreurs
 Acheter un appartement à Annemasse : 3 657 €/m², quartiers et copropriété avant de signer
 Achat d’une maison à Marseille : 5 critères pour réussir votre projet immobilier