Prêter de l’argent à son fils pour un achat immobilier : l’erreur qui peut faire requalifier le prêt en donation
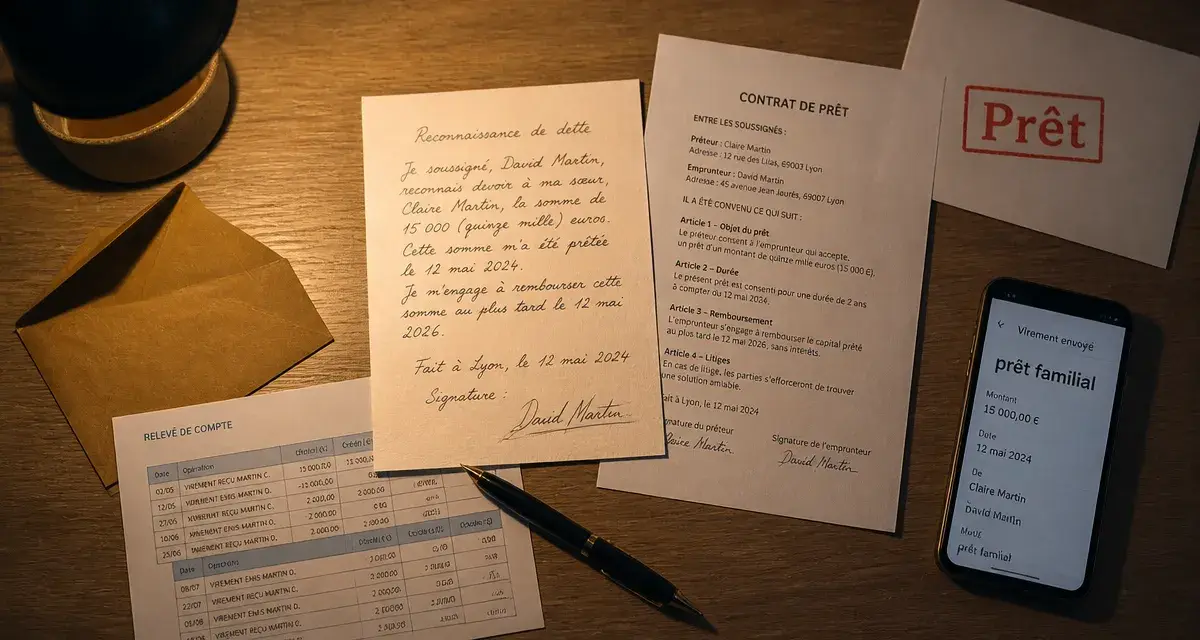
Prêter de l’argent à son fils pour financer un achat immobilier permet de l’aider sans lui transmettre définitivement la somme. Mais la frontière entre prêt familial et donation repose sur des éléments concrets : un écrit, une déclaration lorsque le montant l’impose et des remboursements réellement suivis. Sans ces précautions, l’administration ou les autres héritiers peuvent contester la nature de l’opération.
Prêt familial ou donation : une différence qui change tout
Un prêt familial implique une obligation de remboursement. Le parent avance une somme à son enfant pour une durée et selon des modalités définies à l’avance. Le prêt peut être sans intérêts : leur absence ne transforme pas, à elle seule, l’opération en donation. En revanche, le parent doit avoir l’intention réelle de récupérer le capital.
Déclarer un contrat de prêt avec le formulaire officiel 2062 | Accédez au formulaire fiscal n°2062 et à sa notice pour déclarer un contrat de prêt auprès de l’administration fiscale.
La donation, elle, est définitive. Le parent transmet une somme sans attendre de remboursement. Elle peut entrer dans les abattements applicables entre parents et enfants, mais elle doit être assumée comme telle et, selon son montant ou sa forme, déclarée. La confusion apparaît souvent lorsque l’argent est versé rapidement, sans contrat ni suivi des remboursements.
| Élément | Prêt familial | Donation |
|---|---|---|
| Remboursement | Prévu et exigible selon des modalités convenues | Non prévu |
| Document utile | Reconnaissance de dette ou contrat de prêt | Acte de donation ou déclaration adaptée |
| Effet sur la succession | La créance du parent peut subsister | La somme peut devoir être prise en compte entre héritiers |
| Versement d’intérêts | Possible, mais non obligatoire | Sans objet |
Écrire le prêt avant de verser les fonds
Le meilleur réflexe consiste à formaliser l’accord avant le virement, et non plusieurs mois après l’achat. Lorsque la somme dépasse 1 500 euros, un écrit est en pratique indispensable pour établir l’existence et les conditions de l’acte juridique. Il peut s’agir d’une reconnaissance de dette rédigée par le fils emprunteur ou d’un contrat signé par les deux parties.
Un document établi après le versement reste moins convaincant qu’un accord préparé à l’avance. La date du contrat, le montant et les modalités prévues doivent correspondre aux mouvements bancaires. Cette cohérence permet de montrer que le parent a bien consenti un prêt et non effectué un transfert sans contrepartie.
Les mentions qui évitent les zones grises
Le document doit identifier précisément le parent prêteur et l’enfant emprunteur. Il doit aussi indiquer le montant prêté, la date de mise à disposition des fonds et, si elle est connue, la finalité immobilière de la somme. Les conditions de remboursement doivent être détaillées : date de départ, mensualités ou échéances annuelles, durée totale, possibilité de remboursement anticipé et existence éventuelle d’intérêts.
Une formule vague telle que « remboursable quand il pourra » fragilise l’opération. Elle laisse planer un doute sur la réalité de l’obligation. Un prêt peut prévoir un différé de remboursement pendant les premières années du crédit immobilier, mais cette période doit être datée et cohérente avec la situation financière de l’emprunteur.
Déclarer lorsque le montant l’exige
Les prêts conclus entre particuliers dont le montant dépasse 5 000 euros doivent en principe être déclarés à l’administration fiscale. Cette formalité ne remplace pas l’écrit : elle le complète et limite les incohérences en cas de contrôle. Le seuil s’apprécie aussi lorsque plusieurs prêts consentis au cours d’une même année civile conduisent à dépasser ce montant.
Faire enregistrer l’acte n’est pas toujours nécessaire, mais cette démarche peut apporter une date certaine et renforcer la traçabilité. Pour un projet immobilier important, l’avis d’un notaire aide à déterminer le niveau de sécurisation adapté, notamment lorsque plusieurs enfants sont concernés ou que le patrimoine familial est complexe.
Faire coïncider le prêt familial avec le financement immobilier
La banque doit pouvoir comprendre l’origine de l’apport. Un virement parental présenté comme un apport personnel alors qu’il s’agit d’un prêt peut modifier son analyse du taux d’endettement. Il est donc préférable d’annoncer l’existence du prêt familial dans le dossier de financement et de remettre le document correspondant si l’établissement le demande.
Le notaire doit également connaître la provenance des fonds avant la signature. Il vérifie les flux financiers et peut intégrer les éléments utiles au dossier. Cette transparence protège l’acheteur : elle évite qu’un apport soit contesté ou qu’un prêt familial soit découvert tardivement, alors que le plan de financement a été établi sur une autre base.
Le filtre des mouvements bancaires
Chaque euro doit pouvoir être relié à une pièce ou à un mouvement identifiable. Le contrat annonce un montant, le virement reprend ce montant, le libellé bancaire précise « prêt familial », puis les remboursements reviennent sur le compte du parent selon l’échéancier. Cette chaîne documentaire est plus convaincante qu’un simple écrit conservé sans autre preuve.
Évitez les retraits d’espèces, les versements fragmentés sans explication et les remboursements irréguliers sans trace. Ces pratiques brouillent l’origine des fonds et la nature de l’opération. Lorsque le virement est effectué directement pour participer à l’achat immobilier, son montant doit rester cohérent avec le contrat et avec les informations communiquées à la banque ou au notaire.
Prévoir un remboursement réaliste, même entre proches
Un échéancier doit correspondre à la capacité de remboursement du fils après le paiement de son crédit immobilier, de ses charges et de ses dépenses courantes. Une mensualité trop élevée, qui n’est jamais honorée, donne l’impression que le prêt n’avait pas vocation à être remboursé. Il vaut mieux prévoir une échéance modeste mais régulière, ou des remboursements annuels clairement datés.
- Précisez le premier mois ou la première année de remboursement.
- Indiquez le nombre d’échéances et leur montant.
- Prévoyez les coordonnées bancaires utilisées pour les versements.
- Définissez le traitement d’un retard ou d’une difficulté temporaire.
- Conservez les relevés bancaires, le contrat et les éventuels avenants.
La régularité compte autant que le montant versé. Un remboursement partiel peut être prévu, à condition d’être compatible avec l’échéancier et de laisser une trace bancaire. Des paiements effectués uniquement lorsque le parent les réclame, sans calendrier précis, rendent l’obligation moins lisible.
Si la situation de l’enfant change, il est possible de modifier le calendrier par écrit. Un avenant signé permet de reporter une échéance ou d’allonger la durée sans laisser croire à un abandon silencieux de créance. Si le parent décide finalement de renoncer au remboursement, il ne s’agit plus d’un simple ajustement : cette renonciation peut constituer une donation et doit être traitée comme telle.
Penser aux autres héritiers et aux imprévus
Le prêt accordé à un enfant ne doit pas être oublié lors d’une succession. Tant qu’il n’est pas remboursé, il représente une créance du parent à l’encontre de son fils. Les documents et le solde restant dû seront utiles pour établir la situation patrimoniale et préserver l’équilibre avec les autres héritiers.
Une créance mal documentée peut alimenter les contestations au moment du règlement de la succession. Les héritiers peuvent s’interroger sur la réalité du prêt, sur les sommes déjà remboursées ou sur une éventuelle remise de dette. Conserver le contrat, les relevés bancaires et les avenants permet de reconstituer les opérations de manière précise.
Lorsque le prêt est important, sans intérêts ou conclu sur une très longue durée, un accompagnement notarial est particulièrement prudent. Le notaire peut vérifier que l’opération correspond à l’intention des parents, anticiper ses effets sur le partage successoral et éviter qu’une aide familiale ne devienne une source de conflit. Formaliser le prêt protège le parent, l’enfant emprunteur et le reste de la famille.

- Prêter de l’argent à son fils pour un achat immobilier : l’erreur qui peut faire requalifier le prêt en donation - 28 septembre 2026
- Ranger ses produits ménagers en 5 zones pour gagner de la place et éviter les accidents - 27 septembre 2026
- Quelle taille de tableau choisir ? Mur, meuble et recul pour des proportions équilibrées - 26 septembre 2026
Articles qui pourraient vous intéresser :
 Aménageable : bien comprendre le terme pour vos projets immobiliers
 Maison en pierre de taille : 130 tonnes de roche pour une construction durable et performante
 Bungalow préfabriqué : 3 piliers techniques pour réussir votre projet modulaire
 Façade haussmannienne : les secrets architecturaux d’un symbole parisien